
В Казахстане одобрили две новые поправки в Налоговый кодекс: что изменится для заемщиков и бизнеса?
Физических лиц планируют освободить от ИПН при списании проблемных кредитов и микрозаймов, а предприятиям легкой промышленности предоставить налоговые преференции за повышение локализации производства. Соответствующие поправки одобрены на заседании Проектного офиса, передает 4VLASTINFO.
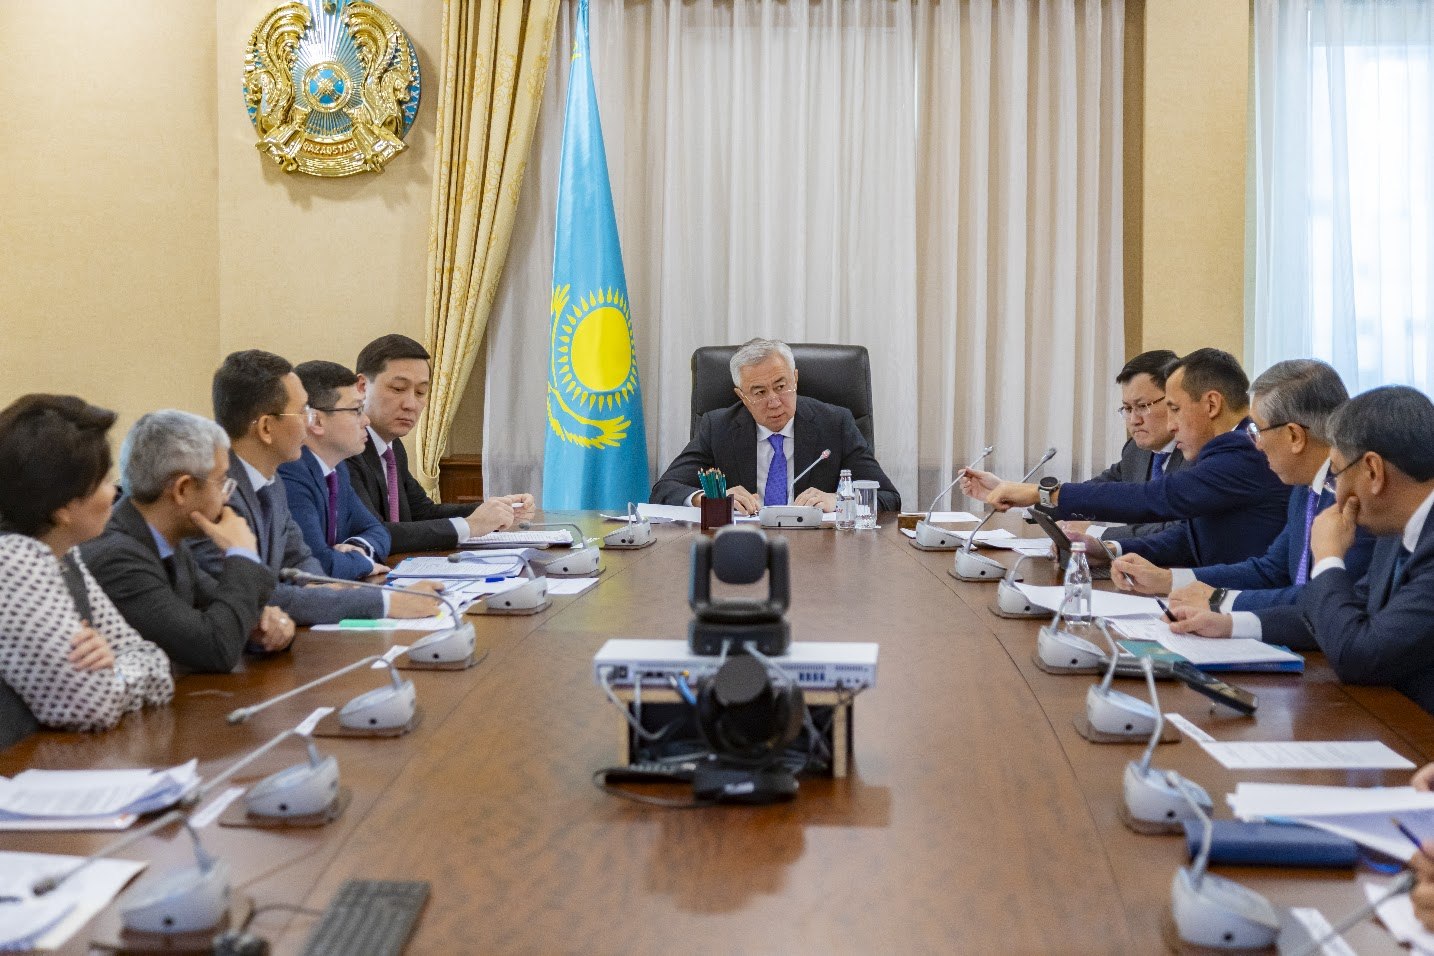
На 30-м заседании Проектного офиса по внедрению Налогового кодекса под председательством заместителя премьер-министра – министра национальной экономики Серика ЖУМАНГАРИНА одобрены две поправки в Налоговый кодекс.
Они затрагивают две сферы: списание проблемной задолженности физических лиц и налоговое стимулирование отечественных предприятий легкой промышленности.
1. Списание проблемных кредитов: заемщиков освободят от ИПН
Первая поправка предусматривает освобождение физических лиц от индивидуального подоходного налога (ИПН) при списании проблемной задолженности по банковским кредитам и микрозаймам.
Вопрос неоднократно рассматривался на заседаниях Проектного офиса. Участники обсуждали различные варианты решения проблемы и их возможные последствия как для заемщиков, так и для кредитных организаций.
По итогам обсуждений было признано, что предусмотреть в законодательстве все жизненные обстоятельства, при которых человек не может исполнять кредитные обязательства, практически невозможно.
В связи с этим предложено установить единый подход: освобождать физических лиц от ИПН при прощении проблемной задолженности без дополнительных требований к заемщикам, но в пределах установленных лимитов.
Какие лимиты предлагается установить?
Сейчас банки могут прощать проблемную задолженность без признания дохода от снижения провизий в пределах 10% ссудного портфеля в год, а микрофинансовые организации – в пределах 20%.
Предлагается снизить эти показатели вдвое:
Для банков – с 10% до 5%.
Для микрофинансовых организаций – с 20% до 10%.
В пределах указанных лимитов физические лица будут освобождаться от ИПН при списании проблемных долгов без дополнительных требований.
Если установленный лимит будет превышен, кредитор должен будет признать доход от снижения провизий на сумму превышения и уплатить с нее ИПН в качестве налогового агента.
Данная поправка войдет в общий пакет изменений в Налоговый кодекс.
2. Легкая промышленность: предприятиям предоставят налоговые преференции
Вторая поправка касается налогового стимулирования отечественной легкой промышленности в рамках Комплексного плана развития отрасли на 2026–2030 годы.
Одним из основных инструментов поддержки станет соглашение о повышении локализации производства.
Механизм предусматривает заключение предприятием соглашения с Министерством промышленности и строительства, после чего оформляется специальный инвестиционный контракт. На его основании производителям будут предоставляться налоговые преференции.
Какие налоговые льготы предусмотрены?
Для реализации данного механизма предлагается внести изменения в Налоговый кодекс, предусматривающие льготы по следующим платежам:
-
земельный налог;
-
налог на имущество;
-
плата за пользование земельными участками;
-
корпоративный подоходный налог (КПН).
Льготы будут предоставляться организациям, заключившим соглашения о повышении локализации производства.
При этом предусмотрена ответственность за нарушение условий соглашения. Если оно будет расторгнуто по вине предприятия, налоговые преференции аннулируют с начала налогового периода, в котором было допущено нарушение.
Эти предложения также одобрены и войдут в пакет изменений в Налоговый кодекс с учетом необходимых поправок в отраслевое законодательство.
3. Производители просят решить проблему НДС при импорте сырья
В ходе заседания представитель ассоциации предприятий легкой промышленности Салтанат Абдикаримова подняла вопрос уплаты НДС при импорте тканей, используемых для производства готовой продукции.
По ее словам, сегодня отечественные предприятия вынуждены уплачивать НДС в полном объеме при ввозе сырья. При этом оплата за готовую продукцию от заказчика может поступить только спустя несколько месяцев, а в отдельных случаях – до девяти месяцев.
Такая ситуация создает дополнительную нагрузку на оборотные средства отечественных производителей.
В качестве возможного решения Комитет государственных доходов предложил рассмотреть применение уже действующего механизма рассрочки уплаты НДС при импорте тканей, которые используются в качестве сырья для производства продукции на территории Казахстана.
Что в итоге?
Одобренные поправки предусматривают два направления изменений в налоговой политике:
Для физических лиц – освобождение от ИПН при списании проблемных кредитов и микрозаймов в пределах установленных лимитов.
Для предприятий легкой промышленности – налоговые преференции при выполнении обязательств по повышению локализации производства.
Кроме того, отдельно рассматривается возможность облегчить налоговую нагрузку на производителей за счет рассрочки НДС при импорте тканей и другого сырья.
Одобренные предложения войдут в пакет изменений в Налоговый кодекс.
Фото inbusiness.kz


